El cerco Británico del cono sur
Por Exequiel Tomba
72 HORAS DE FRACTURA: EL FIN DEL BLOQUE SUDAMERICANO
Entre el 26 y el 29 de marzo de 2026 pasaron dos cosas que, leídas por separado, parecen noticias menores. Leídas juntas, son un mapa.
El 26 de marzo, en los márgenes de la reunión del G7 en Cernay-la-Ville, los cancilleres de Brasil y Reino Unido firmaron la Asociación Estratégica 2026-2030. El documento eleva la relación bilateral a nivel de "partenariado estratégico" e incluye un compromiso explícito de expandir el Defence Capability Collaboration Arrangement (DCCA) firmado en febrero de 2024: ejercicios conjuntos de los tres servicios, intercambio de información marítima bajo el acuerdo de white shipping, cooperación en tecnología de defensa y un diálogo político-militar "2+2" de carácter regular.
Tres días después, Uruguay hizo público que evalúa la compra de tres patrulleros oceánicos clase River Batch 1 de la Royal Navy —HMS Tyne, HMS Mersey y HMS Severn— a un precio de referencia de 20 millones de dólares por unidad. El presidente Yamandú Orsi confirmó interés en el formato "Estado a Estado". Las unidades, de 79,5 metros de eslora y 1.700 toneladas de desplazamiento, serían transferidas hacia 2028 tras su baja de la Royal Navy.
_________________________________________________________________
"DOS MOVIMIENTOS EN LA MISMA SEMANA. UNO LE DÁ A LONDRES UN SOCIO MILITAR DE PRIMER ORDEN EN SUDAMÉRICA. EL OTRO LE PLANTA ARQUITECTURA NAVAL BRITÁNICA EN LA DESEMBOCADURA DEL RÍO DE LA PLATA. LA PREGUNTA NO ES QUÉ SIGNIFICA CADA UNO POR SEPARADO. LA PREGUNTA ES QUÉ SIGNIFICA QUE OCURRAN AL MISMO TIEMPO."
________________________________________________________________
LA ARQUITECTURA DEL CERCO
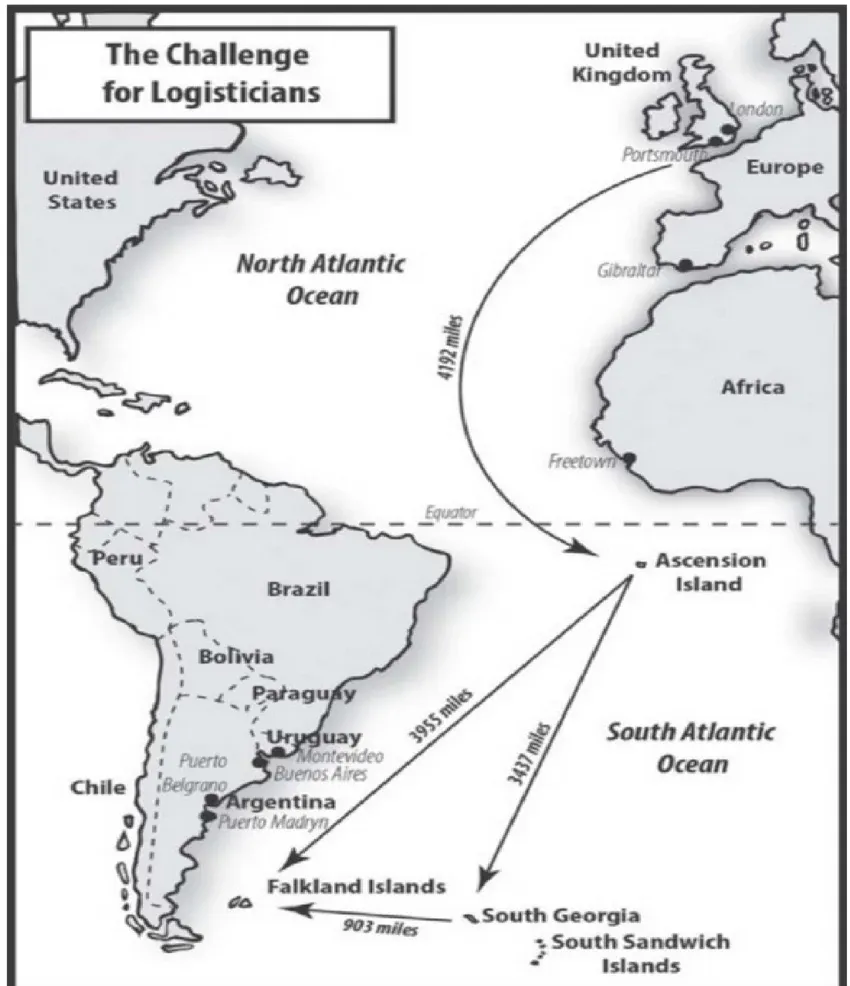
Hay que mirar esto como lo que es: no un archipiélago con guarnición, sino un corredor.
Empieza en Marchwood, al sur de Inglaterra, donde zarpa cada dos meses el Falkland Islands Resupply Ship, un buque ro-ro cargado de equipos, vehículos, alimentos y contenedores militares y civiles. Cruza el Atlántico con escala en la isla Ascensión, que funciona como relay logístico a mitad de camino: base aérea de la RAF, instalaciones de inteligencia de señales conjuntas con EE.UU., estación de rastreo de la ESA, antenas GPS.
De Ascensión baja a las Malvinas.Y de las Malvinas, el corredor sigue hacia el sur. En el archipiélago la red se bifurca. Por un lado está Mount Pleasant, el complejo militar en la isla Soledad: unos 1.000 efectivos permanentes, cazas Typhoon, al menos un A400M Atlas en despliegue continuo. A fines de 2025, la Operación Southern Sovereignty mostró cómo encajan las piezas: infantería del Royal Irish Regiment embarcada en el HMS Forth, Typhoons y A400M proyectando poder aéreo simultáneo desde las Georgias del Sur hasta Ascensión. Un ensayo de espectro completo que no estaba pensado para ejercitar músculos.
Estaba pensado para que se viera.
Por otro lado está Mare Harbour y East Cove Port, a pocos kilómetros — el nodo logístico marítimo que conecta a Mount Pleasant con el mar. Ahí atraca el patrullero permanente de las Falklands, transitan buques de guerra visitantes, el HMS Protector para patrulla polar y los buques del British Antarctic Survey. Es la arteria. Sin Mare Harbour, Mount Pleasant es una base aérea aislada. Con Mare Harbour, es un sistema integrado de proyección.
Y ese patrullero permanente acaba de rotar. En enero de 2026, el HMS Medway reemplazó al HMS Forth tras cinco años y 155.000 millas náuticas de patrullaje — siete vueltas al mundo. El Medway hereda la misma matriz: 90 metros de eslora, 5.500 millas de autonomía, cubierta de vuelo para helicópteros Merlin o Wildcat. No es una mejora. Es la confirmación de que el modelo se sostiene indefinidamente.
Ahora bien. Todo ese despliegue militar necesita una infraestructura civil que lo alimente. Y ahí entra el nuevo puerto de Stanley. El FIPASS — instalado en 1984 como solución temporal — lleva cuatro décadas operando. En 2025, el gobierno de las islas firmó contratos por £109 millones con Damen y RSK para reemplazarlo: cuatro barcazas de 90 metros, 400 metros de línea de atraque, vida útil de 50 años. Operativo hacia 2027–2028. Ese puerto va a sostener tres economías al mismo tiempo: la pesca, el turismo de cruceros y la logística offshore del proyecto petrolero Sea Lion.
También va a ser el punto de embarque del British Antarctic Survey, que mueve más de 500 personas al año a través de las islas.
¿Y la última pata del corredor? Chile.
Las operaciones Austral Endurance 2023 y 2025–2026 lo confirmaron: A400M desplegados desde Mount Pleasant a Punta Arenas, vuelos de reconocimiento y reabastecimiento sobre Unión Glacier y la estación Sky Blu más allá del paralelo 79 sur, con un capitán de la Fuerza Aérea de Chile integrado a la tripulación británica. El uso de bases aéreas chilenas por parte de la RAF está documentado y es recurrente.
Eso cierra el circuito. Marchwood – Ascensión – Malvinas – Chile – Antártida. Un corredor aéreo-marítimo continuo bajo control operacional británico. Londres puede sostener logísticamente su presencia polar sin tocar un solo puerto argentino.
Pero una red logística no se sostiene sola. Necesita plata. Y ahí es donde el cerco deja de ser militar y se convierte en otra cosa.
El motor: Sea Lion y la renta de 35 años
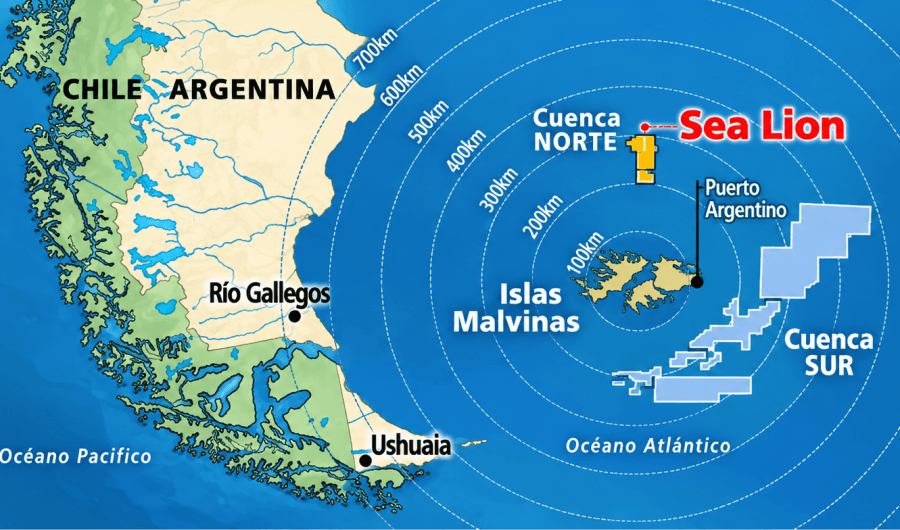
En diciembre de 2025, Navitas Petroleum y Rockhopper Exploration tomaron la decisión final de inversión para la Fase 1 de Sea Lion — un yacimiento petrolero a 220 kilómetros al norte de las Malvinas. El gobierno de las islas aprobó el plan de desarrollo y otorgó una concesión de explotación por 35 años. Primer barril: 2028.
Los números del proyecto son contundentes: el yacimiento cuenta con recursos contingentes brutos certificados de 917 millones de barriles. La Fase 1 contempla la perforación de 11 pozos conectados a un buque nodriza de producción, almacenamiento y descarga (FPSO), con el objetivo de extraer 170 millones de barriles y alcanzar una producción pico de 50.000 barriles diarios. La Fase 2 prevé sumar 12 pozos adicionales para incorporar otros 149 millones de barriles, financiados íntegramente con los flujos de caja generados por la primera etapa. Tras la decisión final de inversión (FID), el capital total requerido asciende a 2.100 millones de dólares —de los cuales 1.000 millones corresponden a deuda senior—, estructurado con Navitas Petroleum como operador con el 65% de la participación y Rockhopper Exploration con el 35 restante.
Pero esto son los números del yacimiento. Ahora los que importan para entender el cerco.
La evaluación de impacto económico de Hatch proyecta ingresos fiscales acumulados para el gobierno de las islas de £3.610 millones durante la vida útil del proyecto. Promedio: £109 millones por año. Pico: £280 millones en 2034. El 56% vendrá del impuesto corporativo, el 44% de regalías fijadas al 9% sobre producción total. El impacto acumulado en el PIB local se estima en £8.090 millones, con un pico en 2032 que representaría un incremento del 290% sobre la línea base de 2023.
_____________________________________________________________________
Un territorio de 3.600 habitantes que va a recaudar £109 millones anuales promedio en impuestos petroleros. Eso cambia el cálculo de cualquier negociación. Para siempre.
_____________________________________________________________________
La FID de Sea Lion es un punto de no retorno. Hay 2.100 millones de dólares activados que van a convertirse en pozos, infraestructura submarina y contratos a décadas — hechos consumados que ninguna resolución de la ONU va a desmontar. Esa inversión le da al gobierno local una autonomía fiscal que las islas jamás tuvieron, y vuelve infinito el costo de oportunidad de cualquier negociación de soberanía para la población isleña. El argumento de la autodeterminación ya tenía fuerza política. Ahora tiene respaldo económico para tres generaciones.
Ahora se entiende para qué sirve el puerto de Stanley, para qué sirve el HMS Medway patrullando 365 días al año, y para qué sirve la pesca que ya financia el enclave mientras llega el petróleo.
El pilar silencioso: pesca y licencias
Porque antes de que llegue el petróleo, las islas ya tienen un motor que funciona. La pesca genera más de £50 millones anuales en licencias e impuestos y representa alrededor del 60% del PIB local. Cuotas individuales transferibles vendidas a flotas internacionales — predominantemente taiwanesas y surcoreanas — para la captura de calamar Illex argentinus y Doryteuthis gahi.
El sector mostró su fragilidad en 2024: una caída abrupta del stock de Doryteuthis gahi obligó a cancelar la segunda temporada. En 2025, la captura de Illex cayó un 49%, pero los precios por tonelada alcanzaron máximos históricos y compensaron parcialmente el menor volumen. El Consejo Ejecutivo local mantuvo las tarifas sin cambios, priorizando retener a las flotas.
Esa volatilidad explica dos cosas. La primera: por qué Sea Lion es existencial para las islas — diversifica una economía que depende de un calamar que puede desaparecer de un año al otro. La segunda: por qué el patrullero permanente y el nuevo puerto no son gastos de defensa. Son el costo de aseguramiento de una matriz económica que ya genera decenas de millones y que está a punto de generar miles de millones. Sin patrullaje naval, los derechos de explotación pesquera serían inaplicables en la inmensidad del Atlántico Sur. Sin puerto, no hay transbordo. Sin transbordo, no hay licencias.
Todo está conectado. Y todo necesita que los vecinos cooperen.
Los aliados: cómo Londres fracturó el consenso
La red logística, el petróleo y la pesca funcionan bajo una condición: que los países de la región no los bloqueen. Londres no dejó eso al azar.
Brasil es el eje mayor. La relación de defensa viene de un Tratado de Cooperación de 2010 que ya había habilitado ejercicios anfibios y la venta de OPV tipo Amazonas basados en el diseño River. El DCCA de 2024 y la Asociación Estratégica de 2026 lo elevan a otra categoría: entrenamiento cruzado, ejercicios conjuntos de los tres servicios, cooperación industrial de defensa, diálogo "2+2" permanente.
El comercio bilateral alcanzó 7.800 millones de dólares en 2025. El stock de inversiones británicas en Brasil suma 35.800 millones. Itamaraty hizo un cálculo que no tiene nada de ideológico: acceso a tecnología de defensa y capital financiero británico pesa más que la solidaridad retórica con Buenos Aires. Eso significa que en un escenario de crisis en el Atlántico Sur, Brasil carece de incentivos estructurales para interrumpir operaciones británicas.
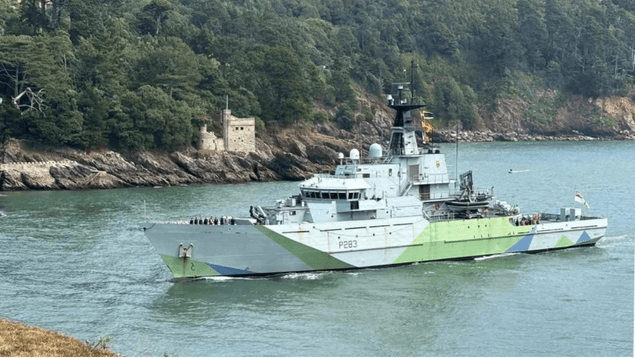
Uruguay es la pieza que cierra el flanco rioplatense. La oferta de tres OPV clase River llega cuando la Armada uruguaya está en su punto más vulnerable — la cancelación del contrato con el astillero español Cardama en octubre de 2025 dejó un vacío que Londres puede llenar rápido, a 20 millones por unidad contra 60 de un patrullero nuevo.
Pero lo que se transfiere no son solo barcos. Son repuestos, doctrina, certificaciones, dependencia de largo plazo. La relación bilateral ya incluía desde 2022 cooperación en defensa, entrenamiento y materia antártica. Incorporar OPV británicos posiciona a Montevideo como nodo logístico complementario para operaciones británicas en la región. Y limita la capacidad de Buenos Aires para presionar a sus vecinos del Mercosur en cualquier intento de bloqueo marítimo.
Chile no tiene tratado formal público con Londres, pero no lo necesita. El patrón de uso de bases aéreas chilenas por parte de la RAF está documentado, es recurrente, y se ampara en cooperación científica antártica. Su traducción operativa: acceso regular de medios militares británicos a infraestructura militar chilena. Chile funciona, de facto, como el tercer pilar del corredor. Y elimina cualquier dependencia británica de Ushuaia.
_____________________________________________________________________
Tres países que votan a favor de Argentina en la ONU. Tres países que en la práctica sostienen la arquitectura que hace posible el control británico del Atlántico Sur. Esa es la fractura que Buenos Aires todavía no procesó.
_____________________________________________________________________
El punto ciego argentino
Cada sección de este informe describe una pieza del cerco.
Esta describe el vacío del otro lado.
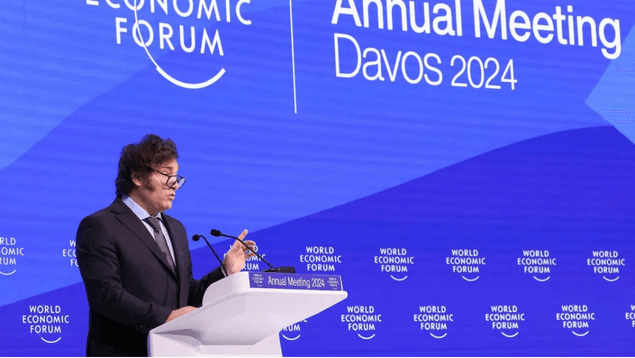
Desde 2022, Argentina insiste en foros multilaterales en reanudar negociaciones de soberanía. El Comité de Descolonización de la ONU aprueba cada año una resolución que exhorta al diálogo. En enero de 2024, el gobierno argentino solicitó reabrir negociaciones y el presidente Milei declaró en Davos haber iniciado conversaciones con Londres. La respuesta británica fue inmediata: no existen negociaciones sobre soberanía, no existen negociaciones sobre el embargo de armas, y el principio de autodeterminación se mantiene inalterado. "Estar de acuerdo en discrepar."
Mientras esas declaraciones se sucedían, del otro lado del tablero se firmaban contratos por £109 millones, se activaba una concesión petrolera a 35 años, se ejecutaban operaciones aéreas conjuntas con Chile, se formalizaba el DCCA con Brasil, se firmaba una asociación estratégica, y se ofrecía capacidad naval británica a Uruguay. Todo en 24 meses.
En el mismo período, la Cancillería argentina vivió la destitución de Diana Mondino, purgas de funcionarios de carrera, recortes presupuestarios que paralizaron representaciones, la suspensión de admisión al ISEN y la desvinculación del "Pacto para el Futuro" de Naciones Unidas. El aparato que históricamente sostenía el reclamo en foros multilaterales se desarmó desde adentro.
Las resoluciones de la ONU exhortan al diálogo pero carecen de mecanismos coercitivos — y Buenos Aires sobreestima su peso como si la repetición anual fuera acumulativa. Brasil, Uruguay y Chile avanzan en cooperación de defensa con Londres sin que Argentina articule una política para limitar, condicionar o siquiera transparentar esos vínculos. No hay instrumentos económicos en marcha para encarecer las inversiones en Sea Lion o erosionar las licencias pesqueras emitidas desde Stanley. Y la apuesta a que la afinidad ideológica con Occidente derivará en concesiones de soberanía fue desmentida por la propia respuesta británica de diciembre de 2025. En horas.
Hay una asimetría que resume todo: mientras Londres toma decisiones irreversibles, Buenos Aires toma posiciones declarativas. Las primeras modifican el terreno. Las segundas no modifican nada.
Lo que está en juego
El dato que define la urgencia de todo lo anterior no es económico. Es temporal. La concesión de Sea Lion vence en 2060. El nuevo puerto está diseñado para operar hasta 2077. La Estrategia Antártica británica tiene horizonte 2035. El DCCA con Brasil se inscribe en una asociación que llega a 2030 como primer escalón. Lo que se decide ahora condiciona el Atlántico Sur durante la segunda mitad de siglo.
La pregunta que queda abierta — y que Buenos Aires todavía no formuló en términos operativos — es con qué instrumentos concretos piensa alterar el cálculo de costo-beneficio de Londres y de los actores regionales que sostienen esta arquitectura. Resoluciones que exhortan al diálogo no lo hacen. Discursos en Davos no lo hacen. Afinidad ideológica con Occidente no lo hace.
Lo que lo hace es una combinación de diplomacia con instrumentos económicos, cooperación regional selectiva y desarrollo de capacidades propias. Es decir, exactamente lo que el cerco británico está diseñado para impedir.
_____________________________________________________________________
El cerco no es un plan en gestación. Es infraestructura que ya opera, alianzas que ya están firmadas, y dinero que ya está comprometido. Lo que se decide entre 2025 y 2028 va a condicionar el Atlántico Sur hasta 2060. El reloj corre.
_________________________________________________________________
Exequiel Tomba
Pd : Si crees que articulos como este aportan valor a la discusion geopolitica, puedes colaborar con nosotros haciendote socio aca abajo y acceder a todo los beneficios
Redes sociales:
Política de Privacidad | Términos de uso | Cookies